中国奥特莱斯行业发展至今已经踏入了第20个年头,作为目前国内奥特莱斯项目数量及体量最多的华东地区,凭着由稚嫩到成熟的发展轨迹,成为了国内奥特莱斯行业发展的风向标,并在一定程度上预示着行业的趋势。为此,本文以华东地区奥莱为样本展开分析,探索国内奥特莱斯行业发展的新特征。(数据不包括港澳台地区奥莱项目)。据奥莱领秀大数据中心监测,华东奥特莱斯(商业建筑面积≥5000平方米)共有86家,在全国在营奥莱数量占比40.77%;项目体量合计为694.08万平方米,在全国在营奥莱商业建筑面积占比39.14%。(本文收录数据截至2020年)
★★★
▼ 点击图片阅读上期内容 ▼
☟ ☟ ☟
华东连锁奥莱发展情况
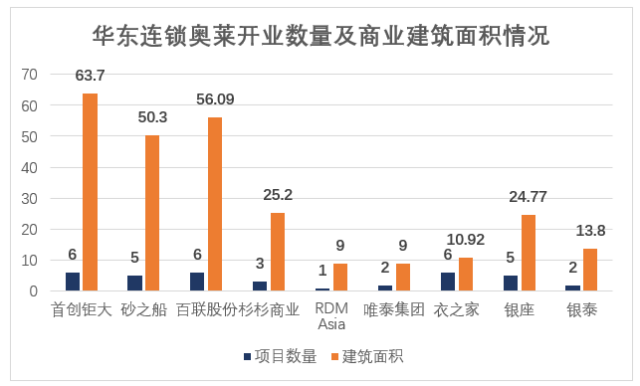
随着近年来各大连锁的迅速扩张,连锁奥莱的数量与经营面积也不断增加,行业的集中度逐步呈现。各集团营收能力也不断加强。本文,我们以在华东奥莱中,以首创钜大、百联股份、砂之船集团、杉杉商业集团、RDM Asia、唯泰集团以及衣之家、银座、银泰9大华东连锁奥莱运营商旗下项目为例,分析连锁奥莱布局华东地区的最新状况。从数据上看出,在华东地区开业数量中,首创钜大、百联股份、衣之家为第一梯队,其中首创钜大项目总商业建筑面积同时领先与其他集团;对目前拥有7家奥莱的百联股份而言,6家选址华东,可以说华东市场对其具有核心战略意义;而在华东地区市场中同在2011年起步的有砂之船集团及杉杉商业集团,前者华东项目偏爱在新一线城市及二线城市布局,而杉杉商业集团则热衷抢占下沉市场。在外资方面,虽然RDM Asia和唯泰集团在华东地区项目不多,保持着精深细作的投资战略,然而外资集团拥有优秀的品牌资源及运营经验,合计的3家奥莱全部进入了2020年度中国奥莱销售榜单。另一方面,开辟奥莱市场新路径的衣之家、银泰、银泰则以小体量的城市奥莱为主,深耕华东细分区域市场。
华东头部奥莱发展情况
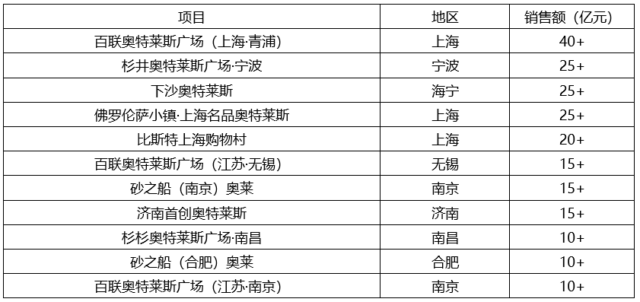
作为中国商业经济最发达的地区,华东奥特莱斯的头部奥莱同样表现出色,从“2020中国奥特莱斯年度销售榜单”数据上可以看出,在全国头部奥莱中,华东大区中共有12家奥莱上榜,上榜奥莱均为连锁奥莱项目,占据榜单上榜奥莱数量30.76%;总销售额接近250亿元。
华东标杆奥特莱斯简介
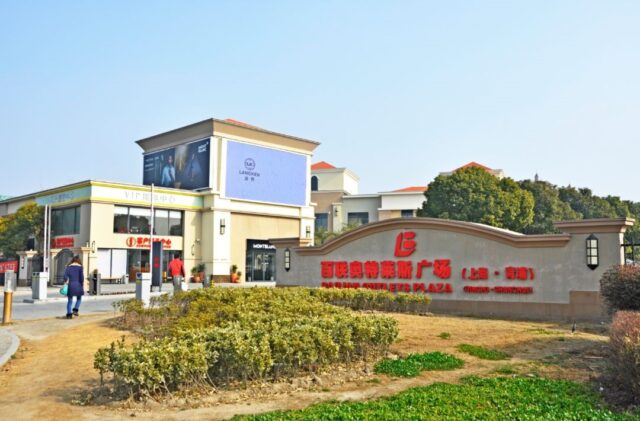
▲ 百联奥特莱斯广场(上海·青浦)
即使受到2020年初及当时10月地区疫情的影响,百联奥特莱斯广场(上海·青浦)依然以年销46.5亿元的佳绩力压群雄,自2014年起至今连续七年勇夺桂冠。
▼ ▼ ▼
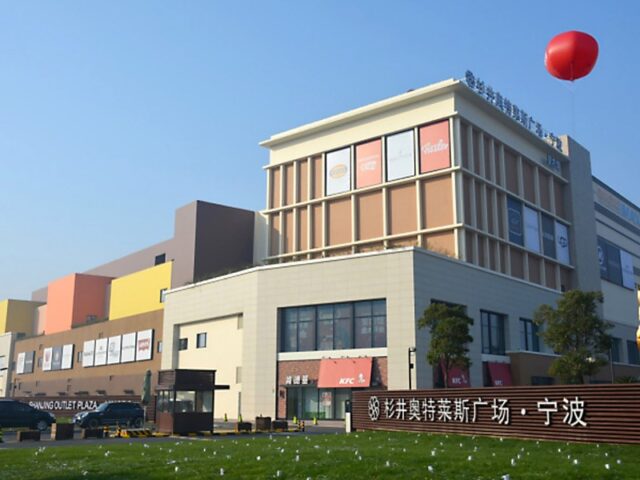
▲ 杉井奥特莱斯广场·宁波
作为杉杉商业集团与日本三井携手打造的杉井奥特莱斯广场·宁波,通过城市的发展,该奥莱所处位置已由远郊变成城市近郊,随着项目四期的开业,成为华东的知名奥莱,并为后期陆续诞生的杉杉奥莱提供了发展蓝本。
▼ ▼ ▼
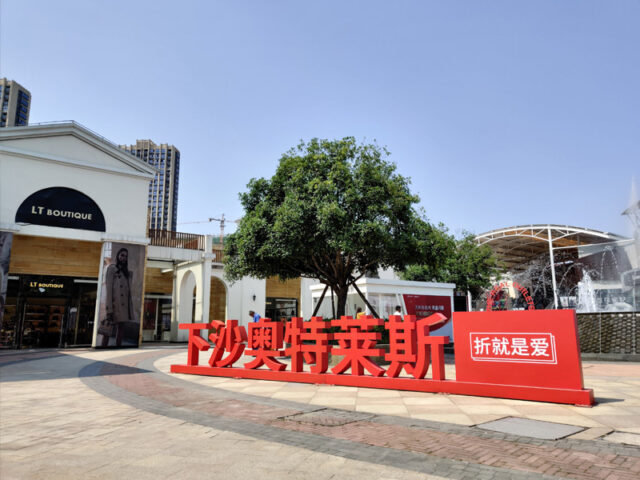
▲ 下沙奥特莱斯
下沙奥特莱斯既靠近下沙大学城,又南临钱塘江观潮区,2019~2020年随着奥莱周边大量楼盘的交付,下沙奥特莱斯提出“奥莱+社区配套”的商业定位,在紧抓“杭嘉绍”核心人群上,成功抓住了周边社区新消费者。
新一线、二线城市继续成为奥莱热门市场
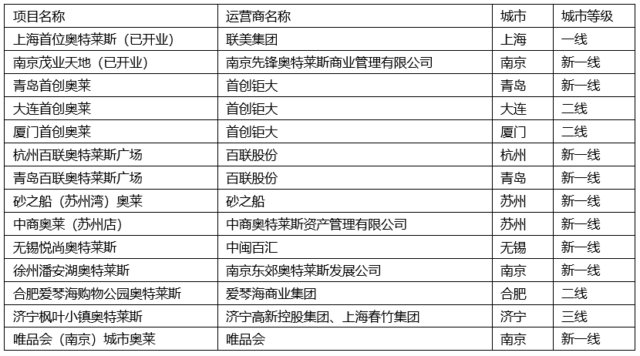
▲ 数据采集时间:2021年4月
根据奥莱领秀大数据中心监测,至截稿前2021年华东地区已有2家奥莱开业,均属封闭式城市奥特莱斯;另一方面,从拟开业项目情况看,共有多数集中于新一线城市及二线城市。
✩ ✩ ✩
结语
综合上述数据,奥莱领秀认为,华东奥特莱斯在中国历经多年的淬炼,终于成长为当地零售业态的重要分支,并自2015起步入快速发展期,新时代下的华东奥莱行业呈现出全新的面貌:连锁化、场景化、智能化、与文商旅等概念紧密结合。在商业地产存量过剩、销售增速放缓的大环境下,华东奥特莱斯不断逆势增长,行业整体在开业数量及开业面积上都不断创下佳绩,成为中国零售业的一道靓丽风景。如今,华东地区奥莱满足了消费者购物、休闲及娱乐等需求,也成为国际及国内品牌商开拓全新市场、提升品牌知名度的有力渠道,并成为中国奥特莱斯行业的风向标,对中国奥莱的未来发展有着举足轻重的影响。