
中国奥特莱斯行业发展至今已经踏入了第20个年头,作为目前国内奥特莱斯项目数量及体量最多的华东地区,凭着由稚嫩到成熟的发展轨迹,成为了国内奥特莱斯行业发展的风向标,并在一定程度上预示着行业的趋势。为此,本文以华东地区奥莱为样本展开分析,探索国内奥特莱斯行业发展的新特征。(数据不包括港澳台地区奥莱项目)。据奥莱领秀大数据中心监测,华东奥特莱斯(商业建筑面积≥5000平方米)共有86家,在全国在营奥莱数量占比40.77%;项目体量合计为694.08万平方米,在全国在营奥莱商业建筑面积占比39.14%。(本文收录数据截至2020年)
2015年起华东奥莱进入快速发展期
▼ ▼ ▼
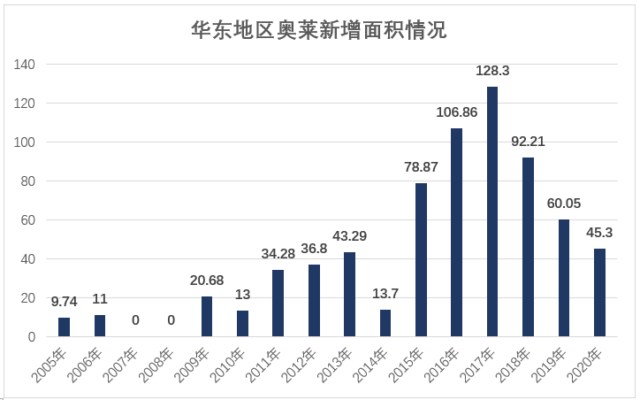
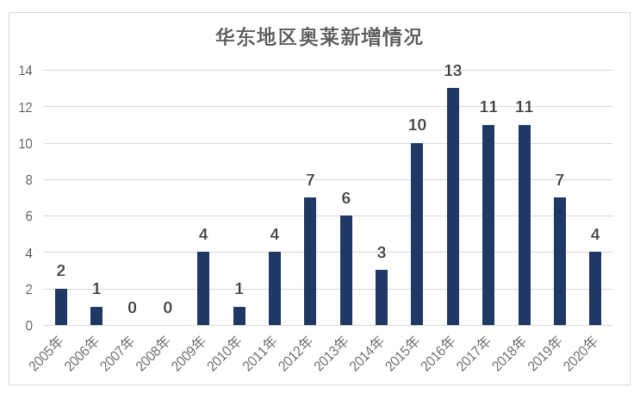
纵观上述数据,可以发现华东奥特莱斯的发展可以分为四大阶段:
2005年~2010年萌发期:自2005年华东地区首家奥莱开业后,当地市场进入了属于奥特莱斯行业的探索阶段,但其中不乏出色的奥莱,代表项目有自2014起至今蝉联7次中国奥特莱斯销售冠军的百联奥特莱斯广场(上海·青浦);
2011年~2014年发展期:在中国首批奥特莱斯崛起后,引起了越来越多的资本方注意,在外资方面,诞生了和三井合作的杉井奥特莱斯广场·宁波、唯泰旗下的比斯特购物村·苏州以及依恋集团旗下的衣之家奥莱加码拓展奥莱等;另外,银泰、银座、金鹰等本土零售巨头纷纷进行奥莱业态。
2015年~2018年成熟期:华东奥莱进去高速发展阶段,每年开业均在10+以上,呈现出百花齐放的格局,并形成了以百联、砂之船、首创、杉杉以及RDM、唯泰、依恋为代表的连锁化奥莱趋势。同时,由于2016年开业的13个项目皆处于二线或以上城市;而2017年新开业的11家项目中有3家项目处于三线或以下城市,且街区开放式奥莱较多,所以2017年新增奥莱面积超越往年,成为华东奥莱新增面积的高峰。
2019年~2020年稳定期:新开业奥莱增长速度有所趋缓,但值得注意的是,在2020年疫情冲击下,华东仍然有4家奥莱新开业,占全国当年开业数量比值为23.52%。
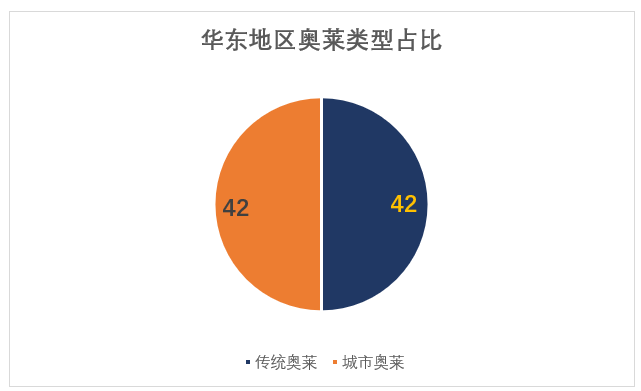
城市奥莱与传统奥莱数量平分秋色
▼ ▼ ▼
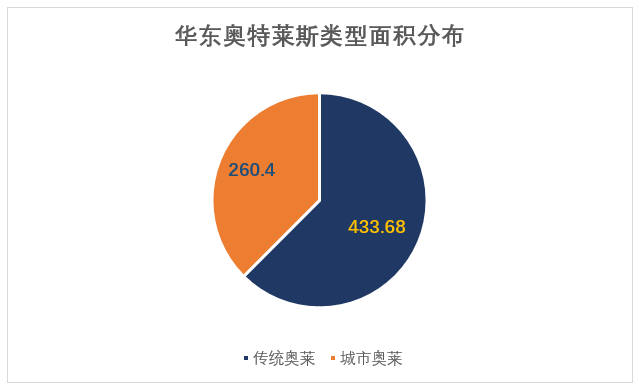
过去说起奥特莱斯,大家首先想到的是名品、大牌、折扣,其次是远离城中心。或许正因如此,大家也对奥莱的选址形成了固定思维——奥莱只能存在于城市郊区,然而,随着城市商业的迭代以及品牌资源的丰富,城市存量物业升级成为城市奥莱,成为了在商业红海中“错位竞争”的一大利器。作为经济发达的华东地区,虽然因为城市奥莱物业面积相较小以及租金较高等因素,其建筑面积相对较低,但城市奥莱数量达到与传统奥莱数量持平,表示了在成熟的消费环境和激烈的商业竞争中,城市奥莱已经成为了一条存量物业盘活升级的新出路。
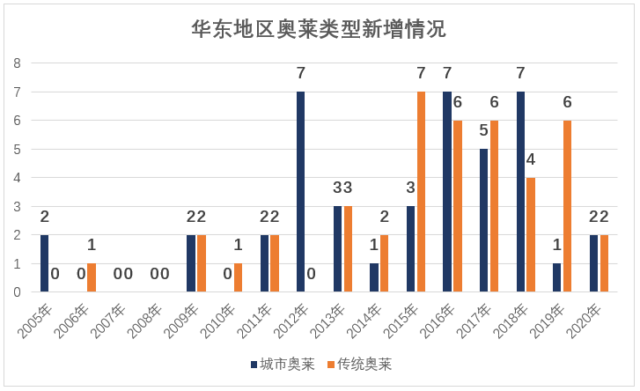
新增城市奥莱曾主导华东地区长达8年
▼ ▼ ▼
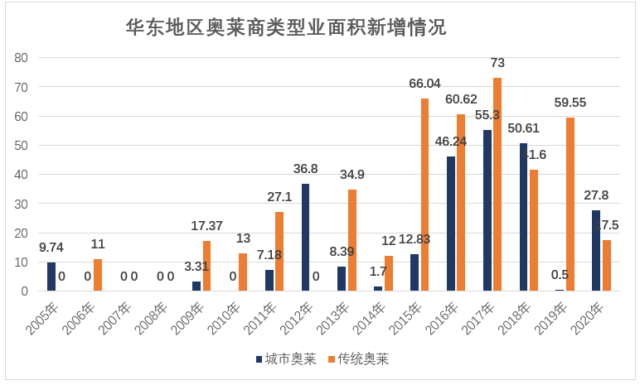
随着城市化的进程,尤其是中国城市化的进程之快,城市的边际效应已经逐渐被模糊,一个城市拥有多个中心已经成为了既定的事实。城市奥特莱斯位于城市中心或新兴的商业地段,优越的地理环境和便捷的交通更符合中国的本土国情,同时更有利于知名品牌的入驻,形成聚集效应。同时,城市奥特莱斯所拥有的商业特质将使得它重新定义城市新生活。
据奥莱领秀大数据中心显示,华东地区城市奥莱的进程于2005年开启,成为国内最早拥有城市奥莱的地区。值得注意的是,从整个华东地区来看,在起步期中2005~2009年以及2011~2013年里,新增奥莱中,城市奥莱其开业速度持续大于等于传统奥莱,可以说在这两段时期城市奥莱的发展处于领先地位;而2014年起,由于连锁奥莱运营商的集体发力,传统型郊区奥莱的发展得到了飞跃的提升。
二线城市项目新开业数量急剧增长
▼ ▼ ▼
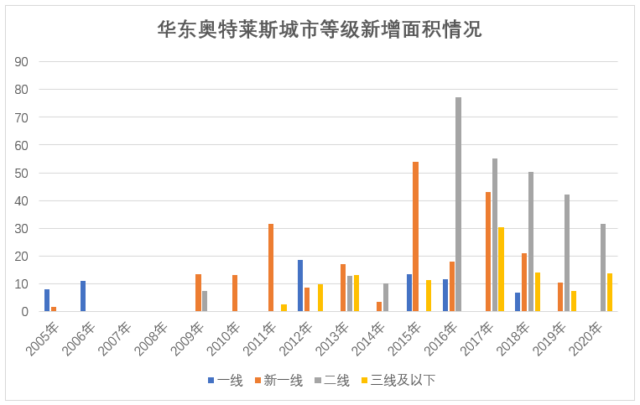
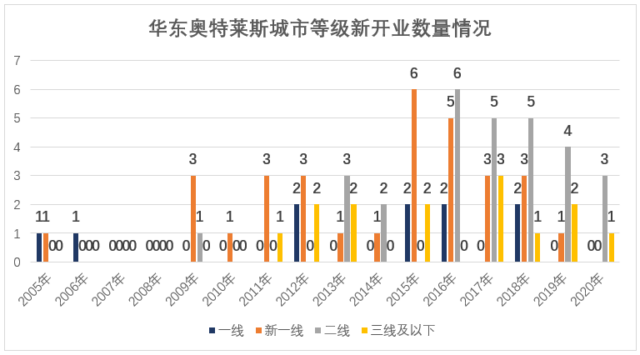
现在我国的经济发展速度非常快,与此同时华东地区众多城市不断崛起,其中很多城市的经济地位在上一个新的台阶。从数据上看,在华东地区的84个奥莱中,分布在新一线城市的共有31家,占比36.9%,其中主要集中在杭州、南京、苏州、宁波四大城市,而杭州更是整个华东地区中拥有最多奥莱数量的城市。
值得注意的是,华东地区二线城市新开业的奥莱数量自2016年起至今已开业23家,数量及面积呈现出急速发展的态势,这些奥莱主要分布在合肥、济南、南昌、福州市场,显示出省会城市具有强劲的增长活力。而在寸金尺土的上海,华东一线城市的奥莱则呈现出平稳发展状态。
杭州奥莱数量在华东大区中遥遥领先,背后其实有迹可循。随着最近十年的发展,浙江经济从过去的双雄并立开始向一超多强开始转变,杭州经济在互联网时代迎来了一波极大的发展,GDP增速大幅上调,浙江也从传统沿海外贸拉动型的经济结构开始向内需扩张性经济转变,以电商和互联网为主要驱动产业的杭州经济显得更加具有朝气。省会杭州的经济优势越来越大,已经逐渐拉开了和其他新一线城市的经济差距,同时其消费环境和商业格局的升级为奥莱带来了良好的发展土壤。
华东哪个省会城市潜力大?
▼ ▼ ▼
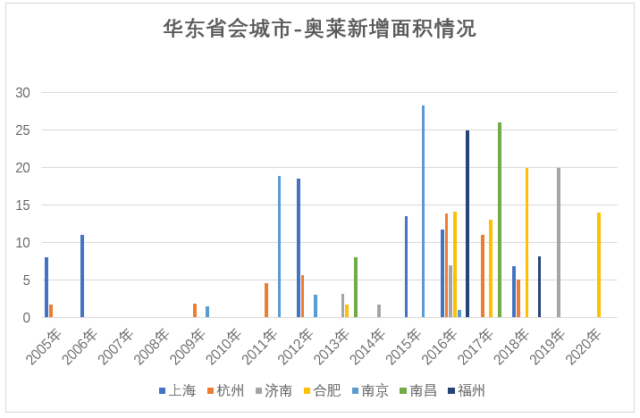
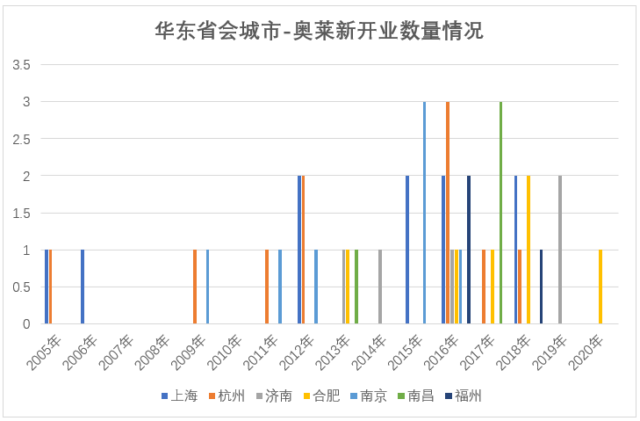
在国内人口大迁移、大洗牌,也就是人们经常说的城市化进程中,通常就是各个省的省会首府也会在经济发展中取得巨大成功,并吸引大量人口,其消费力等指标往往都会有着极大的提升。截止2020年,除了青海西宁外(西宁杉杉奥莱,西宁王府井奥莱,西宁庄和大茂奥莱三家项目待开业)全国省会城市均已进驻奥莱业态,作为国内奥特莱斯领航者的华东大区,其省会城市的奥莱开业发展状况,一定程度上代表着核心城市的奥莱高度,对其他大区省会城市来说有着重要的参考价值。从数量上看,华东省会城市中,上海和杭州均拥有10家奥莱,南京7家、合肥6家、济南5家、南昌4家、福州3家。
从商业建筑面积来看,上海以69.59万平方米排在首位;其次是在2016、2017、2018以及2020每年以十万方+增长后起猛追现总商业建筑面积为62.85万平方米的合肥地区;其后排序依次为南京、杭州、南昌、福州、以及济南地区。值得注意的是,因为城市奥莱的面积相对较小,以城市奥莱为主导的杭州地区商业建筑面积排名较为落后;济南虽然有5家项目,但其传统型郊区奥莱商业建筑面积处于7~10万平米的区间,所以在华东省会城市商业建筑排名中仍具有较大的潜力发展空间。
★★★
热点分析 | 华东发展新格局,区域奥莱创新求变(下)
将于下周二(6月8日)更新
解锁更多精彩内容