
歌力思集团发布2020年上半财年年报:1月至6月间实现营业收入约8.14亿元,较去年同期下降35.7%;归属上市公司股东的净利润约为2.62亿元,同比增长37.7%;扣非归母净利润较一季度扭亏为盈,净利润约952.72万元。
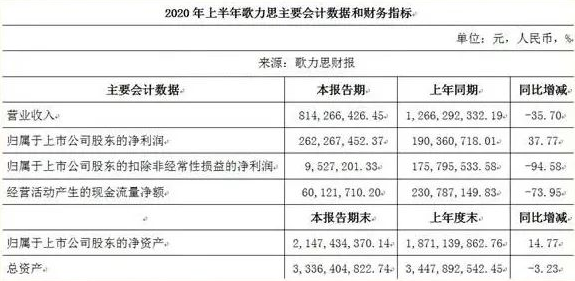
▲ 2020年上半年歌力思主要会计数据和财务指标
2020年在受疫情影响
国内外消费市场受到巨大冲击
歌力思作为本土高端女装品牌
如何做到逆风翻盘,向阳而生?
PART. 1 品牌收入
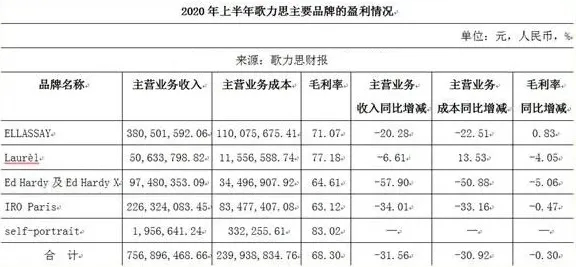
▲ 2020年上半年歌力思主要品牌盈利情况
— ELLASSAY —
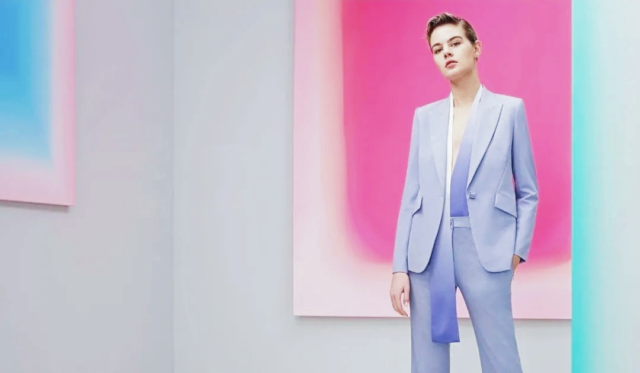
作为歌力思主品牌的ELLASSAY收入仍占主导,20H1收入3.81亿元、同比降20.28%,其中Q1/Q2分别同比-33.04%、-5.84%,Q2降幅已有所收窄。
— LAUREL —
LAUREL品牌收入5063万元,同比降6.61%,Q1/Q2分别同比-15.51%、+0.45%,截至报告期末拥有门店50家(净关闭2家)。
— ED HARDY —
ED HARDY 品牌收入9748万元,同比降57.90%。一方面因分销占比高、应对速度相对直营模式较慢,另一方面主要受港澳店终端恢复情况不及预期所致。
— IRO、Self-portrait —
IRO 收入2.26亿元,同比降34.01%(Q1/Q2分别同比-24.97%、-42%);新晋品牌Self-portrait已完成进驻位于北京SKP商场的国内第一家线下自营门店及上线了天猫官方旗舰店,实现营业收入195.66万元,环比增长602.9%,毛利率达83.02%。
PART. 2 销售渠道
— 线上/线下 —
线上收入1.46亿元,同比增162.25%。公司对业务结构有所调整,加强了线上布局、积极应用直播等新兴营销和销售形式,线上占比自19H1的5%提升至19%, 其中60%线上收入来自直播业务。另外,线下收入6.23亿元、同比降41.19%。
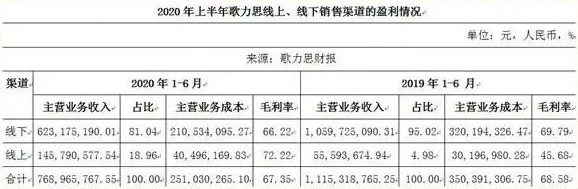
▲ 2020年上半年歌力思线上、线下销售渠道的盈利情况
— 直营/分销 —
公司采取谨慎策略,加强运营效率等方式节流。直营店、分销店分别为303家(-6.77%)、250家(-9.09%)。
其中,EH 关店较多,2020年6月末公司总渠道数553家,较年初600家新开11家、关闭58家,净减少47家,外延减少7.83%;除IRO净开店外、其他品牌均为收缩,主品牌歌力思为299家(较年初门店数量-2.29%)、LAUREL为50家(-3.85%)、EH142家(-15.98%)、IRO62家直营店(+6.90%,经销店未披露)、VT和KNOTT 降为0家、SP1家。
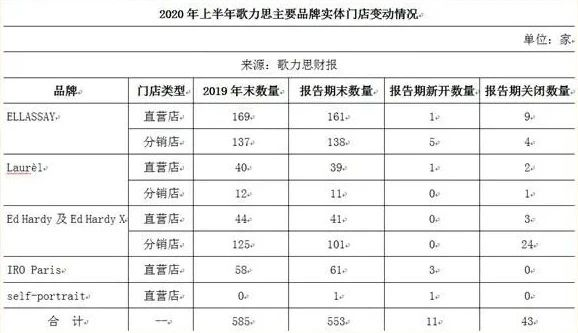
▲ 2020年上半年歌力思主要品牌实体门店变动情况
可以看出,为应对疫情期间线下销售受到较大影响的市场变化,歌力思加快公司数字化、智能化转型,加速布局数字化门店,引入新零售业务模式,以线下运营渠道及资源为基础,发力拓展线上营销渠道。其中构建直播运营平台和营销团队,定期开启宣导品牌形象的总部线上直播,以专业团队帮助公司终端店铺使用多渠道社群营销、达到全员营销效果。
另外,歌力思着力构建学习型组织,实现对新环境、新市场的快速调整和全面适应,及时对不符合公司品牌定位的店铺予以调整和关停,深度优化店铺形象及营业水平,进一步提升有效营业面积,增加单店销售能力。在经营承压下及时调整公司运营策略,是实现在逆风中生长的关键。