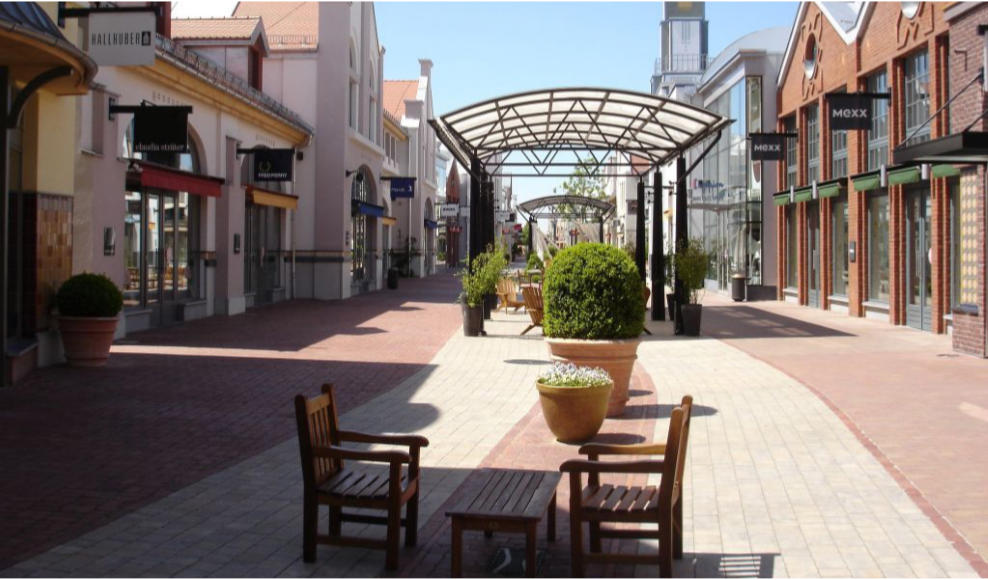
刚刚过去的2015年,市场环境低迷,以百货公司和商超为代表的传 统零售业陷入低谷,有专家称“对中国传统零售行业而言,2015 年是寒冷的一年”,但奥特莱斯业态逆势上涨的表现给传统零售行业打了一剂提神针。在2015年,中国奥特莱斯行业无论是新增开业项目数量、新开业项目成功率,还是奥莱业整体业绩或者优秀奥特莱斯的业绩等增长速度均大幅上升,从国内奥特莱斯项目的爆发式增长局面可以看出,奥特莱斯在中国又迎来了第二个黄金十年。
在连锁化层面,百联集团、首创钜大、 砂之船集团、RDM Asia、首商集团、王府 井集团、金鹰商贸集团、华镫集团以及华盛 商业等连锁奥特莱斯开发商的市场占比正 不断提高,三井不动产、三菱地所、Value Retail、RDM Asia等外资奥莱四处出击。
在开发层面,具有零售经验的百货集团 和外资专业奥特莱斯开发商的优势明显,房 地产开发商缺乏运营能力,普遍处境艰难。
在奥特莱斯数量层面,我国标榜奥特 莱斯或者名品折扣商城的项目虽然多达几 百家,但需剔除开业率不足60%或以杂牌 为主的非典型奥莱以及长期处于筹备期却 迟迟无法开业的烂尾项目和停业倒闭的奥 特莱斯项目。截至2015年年底,国内真正合 格的奥特莱斯项目仅86家(已开业并处于 正常营业中、开业率超过60%、以品牌折扣 店为主),其中年销售额超过3亿元的奥特 莱斯仅有20多家,占总数的三分之一。
在销售额层面,据《奥莱视界》统计, 截至2015年年底,年销售额超过15亿元的 奥特莱斯有10家,年销售额超过7亿的奥特 莱斯有20家。2015年新开业奥特莱斯中业 绩最出众的当属佛罗伦萨小镇—上海名品 奥特莱斯和北京八达岭奥莱,前者开业11 个月,销售额达10亿元,后者开业半年,销售额达6亿元。
以上是目前中国奥特莱斯行业的发展 概况。接下来,我将为各位读者具体解析2015年中国奥特莱斯行业的具体发展境况。
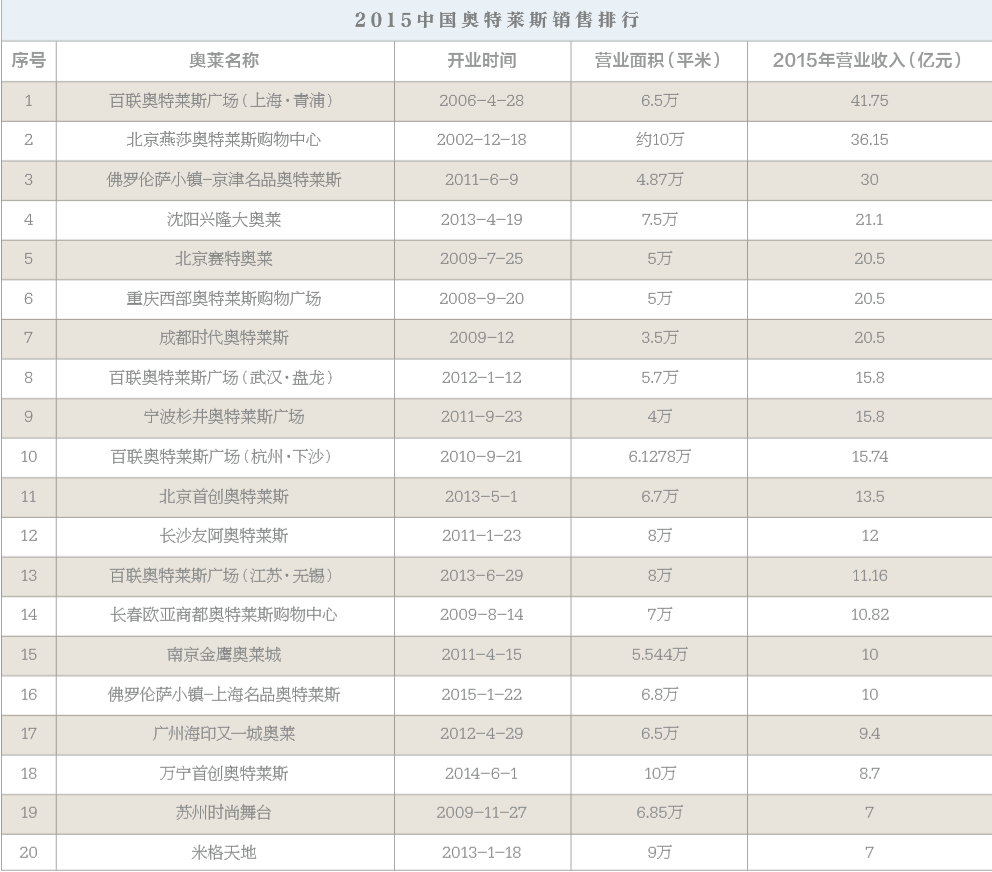
中国奥特莱斯TOP20
根据《奥莱视界》统计的数据显示, 2015年,全国排名前20的奥特莱斯项目的 总营业额达337.42亿元。虽然这20家奥特 莱斯项目仅占全国奥特莱斯总数的四分之 一,但是其市场占有率却超过50%,奥特 莱斯业态两极分化的态势异常明显。
还有一点必须注意到,在现在这个强 者恒强的世界里,市场竞争不断加剧。全 国历年新增奥特莱斯项目的存活率不足 20%,随着奥特莱斯连锁巨头在充足资金 和优秀运营能力的双重支持下加速扩张, 未来中国奥特莱斯行业的集中度势必越来 越强。
如TOP20榜单所示,百联奥特莱斯广 场(上海·青浦)、北京燕莎奥特莱斯购物 中心、佛罗伦萨小镇—京津名品奥特莱斯 2015年营业额均超过30亿元,已成长为世 界级的奥特莱斯项目。其中,百联奥特莱 斯广场(上海·青浦)蝉联榜首两年,是当 之无愧的中国奥特莱斯行业标杆。
在新兴奥特莱斯项目不断涌向市场之 际,中国奥特莱斯行业第一梯队的老牌奥 特莱斯也丝毫没有掉以轻心。沈阳兴隆大 奥莱、成都时代奥特莱斯、重庆砂之船西部 奥莱、北京赛特奥莱2015年营业额均跨过 20亿元门槛,使得2015年营业额超过20亿 元的奥特莱斯项目达到7家。
另有百联奥特莱斯广场(武汉·盘 龙)、杉井奥特莱斯广场·宁波、百联奥特 莱斯广场(杭州·下沙)、北京首创奥特莱 斯、长沙友阿奥特莱斯、百联奥特莱斯广场 (江苏·无锡)、长春欧亚商都奥特莱斯购 物中心、南京金鹰奥莱城、佛罗伦萨小镇上海名品奥特莱斯等九家奥特莱斯项目 2015年营业额位于10~20亿元之间。
此外,2015年新开业的大量新奥特莱 斯项目虽然营业额出众,但由于开业时间 不足一年甚至只有几个月,所以并未计入 榜单,比如哈尔滨杉杉奥特莱斯、枫叶小 镇、北京八达岭奥莱、南京砂之船奥莱、南 京百联奥特莱斯广场、佛罗伦萨小镇—广 佛名品奥特莱斯等。
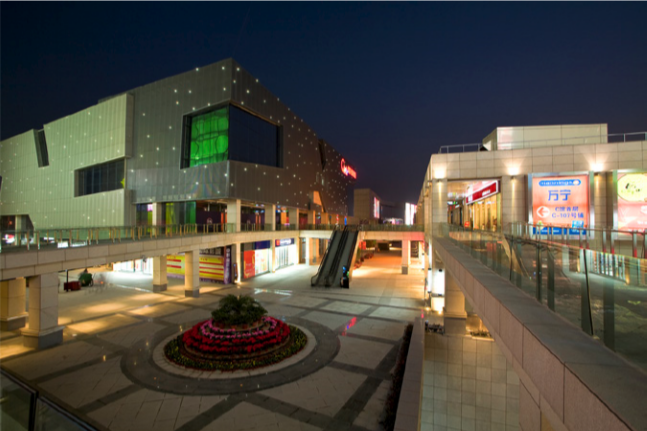
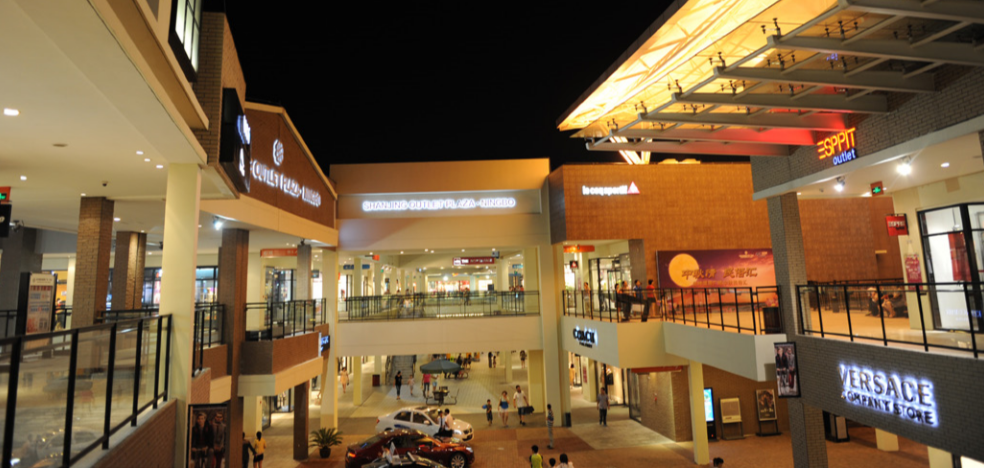
2015年业绩排名前20的奥特莱斯中,年 业绩均超过7亿元,无不令业界羡慕。究竟,这 些奥莱在建筑形态、运营背景、分期扩建等方 面与其他项目有何差异?其中,仅从建筑形 态来看,开放式街区型建筑和室内大盒子 建筑各占一半。但从总体来看,冬天酷寒的 东北和夏季漫长的华南更适合室内大盒子 建筑。
纵观TOP20奥特莱斯项目,拥有百货 背景的项目占据半数(包括百联集团4家, 首商、兴隆、王府井、欧亚、友阿、金鹰商 贸各一家);拥有服饰代理权和运营经验 的奥特莱斯项目3家,分别是华镫集团、杉 杉集团、砂之船集团;在拥有外资专业背 景的奥特莱斯中,RDM Asia独占2家;地 产集团背景的奥特莱斯企业中,首创集团 也凭借北京首创奥特莱斯和万宁首创奥特 莱斯大放异彩。
从奥特莱斯类型来看,20家奥特莱斯项目中,11家为多业态一站式的奥特莱斯综合体,9家为辅营业态 占比极低的传统奥特莱斯(有多家即将展开2期扩建工程并升级为 奥莱综合体)。事实上,成功的奥莱项目往往会分多期建设,不断 完善配套。
而在这20家奥特莱斯中,已有5家奥特莱斯项目完成了2期乃至3期的扩建工程(上海百联奥特莱斯广场、北京燕莎奥特莱斯、 天津佛罗伦萨小镇、宁波杉井奥特莱斯广场、广州海印又一城奥特 莱斯),4家正在实施或即将启动2期工程(北京赛特奥莱、南京金鹰奥莱城、北京首创奥特莱斯、武汉百联奥特莱斯广场),另外多家奥特莱斯也预留了2期工程地块,只是尚无扩建计划。
从开业年份来看,中国奥特莱斯的前十强平均开业时间超过6 年,这从侧面说明了奥特莱斯项目的培育期不容忽视。早期,奥特 莱斯项目的成功率很低,但在2011年之后,随着新生代奥特莱斯项 目崛起的速度明显加快,开业三年便突破10亿元业绩的奥莱项目 成倍增加。其中,上海佛罗伦萨小镇更是开业仅11个月即创造了10 亿元的业绩。
从单店建筑规模来看,除了成都时代奥特莱斯的营业面积较 小,为3.5万平方米,其他奥特莱斯项目的总营业面积均超过4万平 方米,更有11家奥特莱斯的营业面积已超过6万平方米。
2015年奥特莱斯整体市场情况
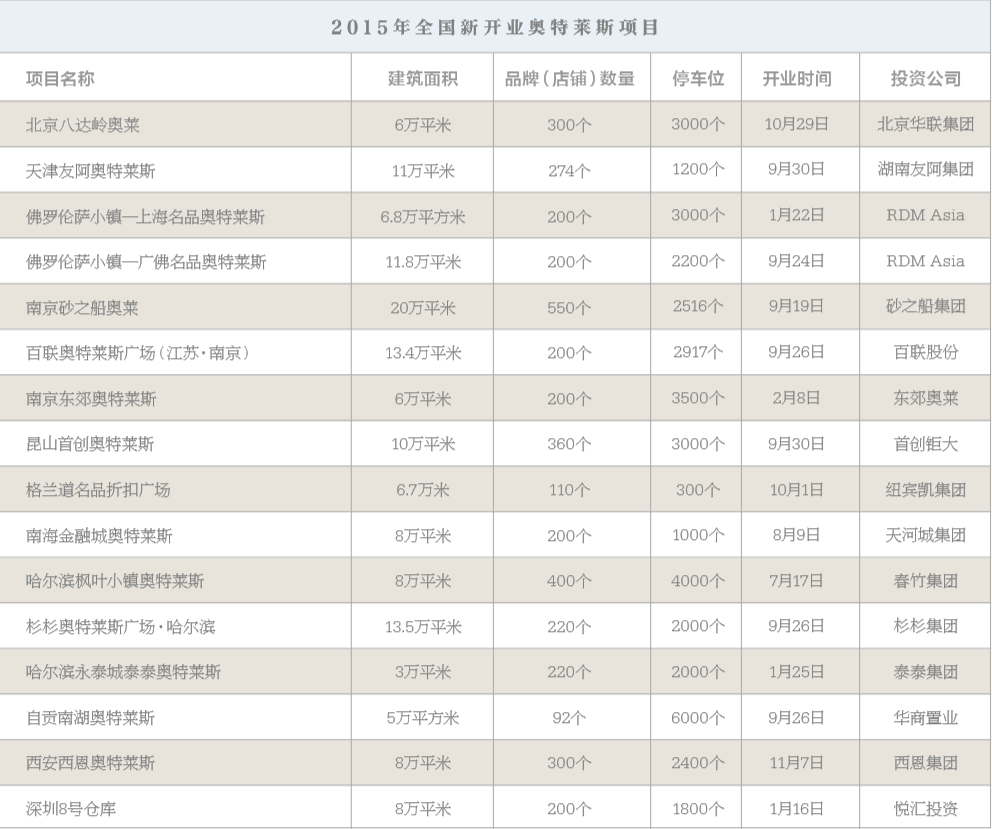
据《奥莱视界》不完全统计,2015年 全国开业的各类奥莱项目创历年新高,且 质量及大型连锁奥特莱斯占比较往年大 为提高。
2015年新开业的这些奥特莱斯,在 行业的关注度非常高。北京八达岭奥莱是 北京华联集团首次进军奥特莱斯行业之 作。集团的代表作,北京SKP也就是北京 新光天地稳居中国百货单店冠军宝座。上 海的佛罗伦萨小镇和广佛佛罗伦萨小镇 让RDM Asia完成了对北上广三个一线 城市的布局。哈尔滨杉杉奥特莱斯是杉 杉集团的承上启下之作,也是其打响“杉 杉奥特莱斯广场”的第一站。昆山首创奥 特莱斯是首创钜大有限公司成立以来全 权独立完成的第一个项目。砂之船集团和 百联集团同时看中了南京市场的潜力,先后布局。
可以说几乎2015年每一个新开业的 奥莱项目都是精心之作,交出的成绩单也 很精彩。上海佛罗伦萨小镇开业不到一 年,销售额达10亿;北京八达岭奥莱开业 不到半年,销售额达6亿,几乎可以预见的是,2016年的奥特莱斯业绩排行榜会 异常精彩。
虽然中国奥特莱斯整体发展状况良 好,前景明朗,但还是避免不了“局部出 乱子”的现象。2015年9月份和10月份分 别有一家奥特莱斯闭门歇业。一家是成都 美嘉森·奥特莱斯,一家是重庆晋愉奥特 莱斯。事实上,历年已停业或转型的奥特 莱斯数量已经多达几十家。
房地产行业热对奥特莱斯的泛滥 “功不可没”。国家频频出手进行宏观调 控,而商业地产受国家政策影响较小。因 此房地产商期望能够曲线救国,通过地产 +产业的模式相结合,依靠商业地产低价 拿地,引入奥特莱斯商业综合体概念,行卖房之实。
目前,国内待建或规划中的奥特莱 斯多达上百家,不少人担心市场会过剩。 但其实,真正的奥特莱斯并不过剩,甚至 稀缺。以上海市场为例,大大小小打着 奥莱旗号的项目到目前为止共出现过近 20家,时至今日关停的关停,转型的转 型(如美兰湖奥莱、金山环球奥莱、松江FOXTOWN等)。坚持下来的阵营中上海 百联奥特莱斯广场一枝独秀,连续两年蝉 联中国奥特莱斯业绩排行榜首;上海佛罗 伦萨小镇迅速攀升,开业仅11个月,营业 额即达到10亿,已成为浦东的旗帜;另有 米格天地和上海国际时尚中心名品仓。此 外的徐家汇飞洲广场、南站诚泰奥莱、五 角场米兰城市奥莱、绿地缤汇名品折扣广 场和南汇富克斯等经营情况良莠不齐。
其他商业热点城市,南京、沈阳、哈 尔滨、武汉、郑州、西安等城市同样出现 了众多奥莱企业涌入,僧多粥少的现象, 奥莱业同城频现几家欢喜几家愁。其中, 原先并无大型奥莱的南京和哈尔滨2015 年各新增了3家大型奥特莱斯,且各店表 现均较为理想,但如未来持续有新奥莱 源源不断疯狂扎堆进入市场,仍难免有体 质弱小的奥莱项目出局。
那些失败的奥特莱斯背后折射出的 主要原因仍是——运营商没有奥莱运营 经验和品牌资源。开业之初,作为四川第 一家奥特莱斯,成都美嘉森·奥特莱斯也 曾在四川零售行业掀起轩然大波,备受行业关注,也曾有Gieves & Hawkes、Kent & Curwen、PORTS、 比音勒芬等国际国内知名品牌入驻。然而美嘉森·奥特莱斯始终 没有走上良性的发展道路,为什么?归根结底还是运营。奥特莱 斯的成功与否,考量的是运营方的综合实力,物业、品牌、推广等 固然重要,但能否进入良性循环,最重要的还是运营。在经营不 善的情况下,很多消费者认可的大品牌都选择了撤场,这种情况 下,成都美嘉森奥特莱斯重新补充进来的都是普通品牌,更甚者 是“打擦边球”的假名牌。在经营不善、品牌流失的恶性循环下, 成都美嘉森·奥特莱斯失去了很大一部分消费者,只能靠着新会 展中心的人流支撑生意,会有“倒闭”的一天,毫不意外。
另外一家是重庆晋愉奥特莱斯。开发这个项目的开发商,目的很明确,就是以奥特莱斯名义低价拿地,带动区域住宅等增值,提高楼盘附加值,再出售住宅快速回笼资金。奥特莱斯是带动整个项目的一个营销概念。但很不幸,奥特莱斯的门槛很高, 并非挂个名就可以的。因为物业并不符合奥特莱斯的需求,并且自身也不具备招商和运营能力,因此重庆晋愉奥特莱斯的反响一 直很不好。后期,更因其和奥特莱斯同出一地的晋愉大岭湖别墅项目的销售不理想,晋愉地产出现了资金链断裂,奥特莱斯也在 2015年9月30日停止了营业。
对于部分缺乏品牌资源又在运营上有短板的挑战者来说,奥 特莱斯等于一次投入颇高的大冒险。奉劝有些房地产开发商:奥莱门槛高,投资需谨慎。
2016年奥特莱斯发展趋势
在商业地产市场业绩增长、传统零 售营收乏力的现状下,不少业内企业瞄 上了反周期的奥特莱斯。但是,看似蒸蒸 日上的奥莱却并非一帆风顺。有业内人 士预测,在接下来的5至10年间,可能会 出现奥特莱斯关店潮或重大重组,只有 专业从事奥特莱斯的企业才能坚持到最后。
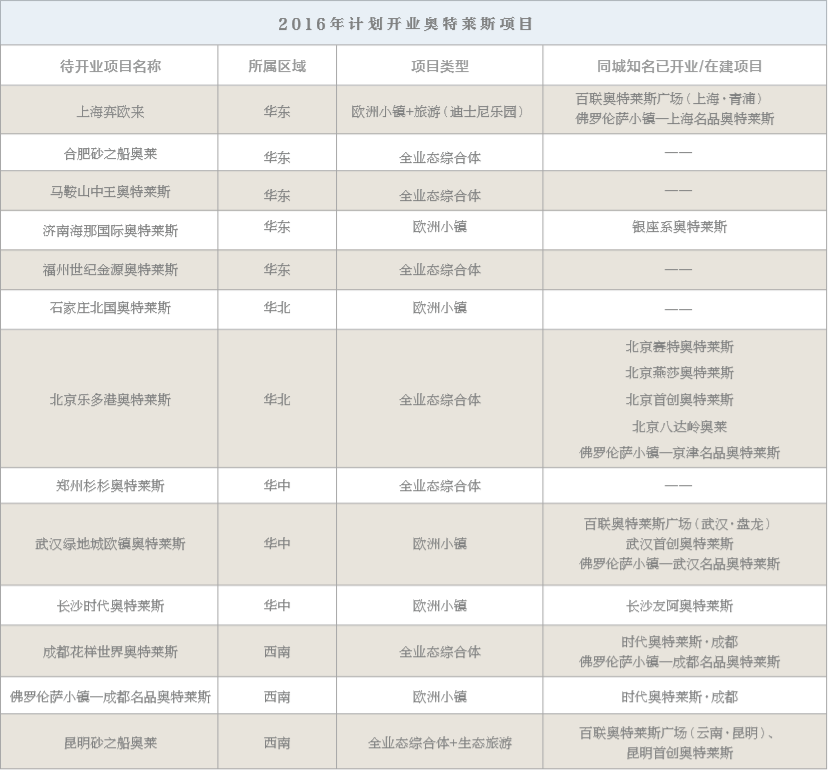
在2016年,新开业奥莱项目将比 2015年再次大幅增加,不过其中因招商 难度一再推迟开业或打着奥特莱斯旗号 卖地的项目也有不少。下图是经过《奥莱 视界》分析确认,将于2016年开业的奥特 莱斯项目。
这些项目和2015年新开业的奥特莱 斯有很大的共同之处,即连锁化、大体 量、全业态。
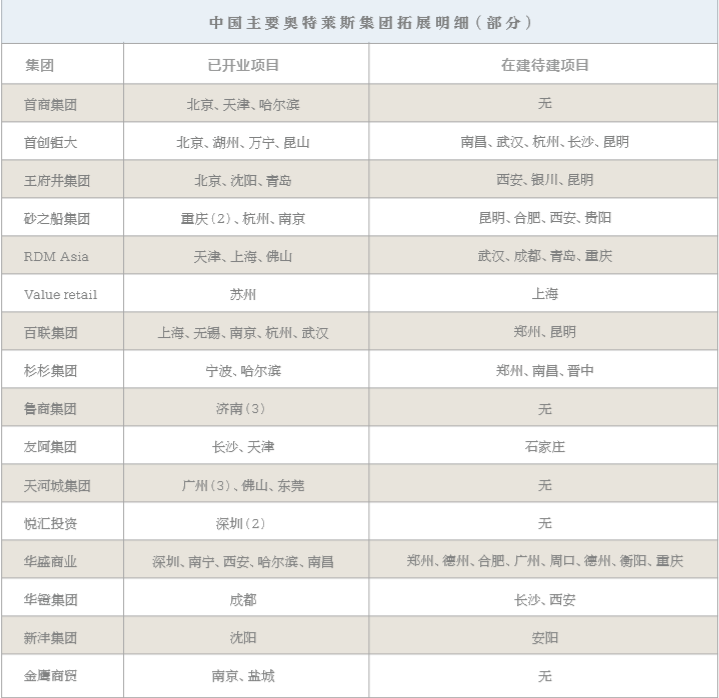
连锁化体现在,这些项目中,砂之船集团、RDM Asia、Value Retal、杉杉集 团、华镫集团、王府井集团等均有参与。 而在已有的奥特莱斯梯队中,这些成功 的奥莱运营商均已实现连锁经营并加强 输出管理等多种合作模式,未来随着市 场和消费者的成熟,这一批奥特莱斯也将 进入存量整合优化阶段。另一方面,2016 年开业的奥特莱斯中,除了上海、北京、 成都以及武汉等热门城市外,郑州、石家 庄、昆明等城市也实现了奥特莱斯“零” 的突破,未来,奥特莱斯将会继续填空。 2016年后,随着贵阳、太原等省会城市 奥特莱斯的开业,所有省会城市都将会 插上奥特莱斯的大旗,在连锁化越演越 烈的情况下,各省会城市均将出现奥特 莱斯的白热化竞争态势。
中国的奥特莱斯在经过了十三年的 发展之后,在格局上已经初步形成了燕莎、百联和砂之船等老牌奥特莱斯为第 一梯队的格局,如国外优秀的奥特莱斯 一样,在经过数年甚至十余年的发展之 后,这些企业已经在产业格局上基本形 成了完善的系统和模式,同时前期也已 经基本完成了资金储备、品牌资源、租户 关系、用户体验及运营管理等方面经验 的积累和提升,在现有的成功模式上,其 下一步的扩张相对而言将会显得更加的 简单。假以时日,以第一梯队为核心的这 些企业将会在国内的奥特莱斯发展过程 中处于关键性的主导地位。但这些并不 足以成为占领未来奥特莱斯市场和吸引 消费者的绝对因素。
从目前这些企业平台经营奥特莱斯的外延能力来看,资金规模实力、高端品 牌资源、区位优势及物业获取能力无疑是重要的评判指标。但基于该业态单体项目跨区辐射的能力和区际范围内外延 的有限性,外延的先发优势尤为重要。以 RDM、VALUE RETAIL、三井不动产等 为代表的强势地产商、欧美品牌奥特莱 斯零售商和基金的合资是最大威胁。另 外,如果采取品牌的管理输出模式,则对 于资金指标的要求较低,但存在股权利 益、管理与利益约束失效等风险。
就目前的产业格局而言,在奥特莱 斯的纵深度发展上依然比较浅,差异化 与个性化经营模式上依然存在较大的可 塑性和发展空间,而当前多数奥特莱斯的优势依然停留在过往积累的品牌资源 与经营管理经验的层面上。在下一个极 速发展过程中, 差异化与个性化将会成 为新一轮竞争的热点,对于成熟的老牌 奥特莱斯而言,需要面对的是如何进一 步完善自己的产业结构,并同时面对来自 同属第一梯队的奥特莱斯以及新兴奥特 莱斯的竞争,而这,恰恰也是众多新奥特 莱斯未来的机会。
在体量上,中国的奥特莱斯和欧美 的奥特莱斯有很大不同,欧美消费者习 惯节假日开车去很远的地方进行一次性采购,而中国消费者除了购物,还希望有 更多的休闲娱乐活动,这就对奥特莱斯 的体量和业态提出了要求。因此,在某种 程度上,体量的大小和业态的丰富程度 是相互要求的。
未来中国奥特莱斯的发展,必然是 朝着生活方式的方向前进的,这是奥特 莱斯阶段性发展的必然产物。在这发展 的新阶段,引导消费者生活方式变革的 奥特莱斯不仅仅是满足消费者购买有形 商品的需求,更重要的是要满足消费者 享受和体验生活的需求。所以我们可以看到,奥特莱斯的体验业态在不断地丰富,餐饮美食、 电影院、儿童主题乐园等休闲娱乐设施成了奥特莱斯 的标配。
现在的奥特莱斯更注重体验式消费,通过扩大餐 饮、影院、休闲娱乐等体验设施在业态中的比例,意图 把顾客从网络世界拉回现实生活中。与传统的奥特莱斯 相比,全业态的奥特莱斯更加注重环境和建筑设计,突 出合理的布局、特色的风格和舒适、优雅的环境,追求 与消费者阶层生活品位、消费习惯相匹配。在体验经济 时代,消费者越来越多地从注重产品本身转移到注重 接受和使用品牌时的感受,对商品的个性化提出了更高 的要求。为适应体验经济时代的营销新环境和消费者 需求新趋势,奥特莱斯也要改变传统的以商品为主导的营销战略,通过情感打动、价值体验,给消费者留下 美好印象,使消费者在心理和情感上得到满足,从而促成其购买行为。
但增加体验业态,势必就要降低零售的比例,有可 能会降低坪效,降低项目的收益和投资回报周期,鱼与 熊掌之间,运营商该如何平衡?这是需要奥特莱斯运营 者去思考的问题。
笔者认为,2013年~2023年是中国奥特莱斯发展 的第二个黄金十年,随着优胜劣汰,在接下来的5~10 年间,可能会出现奥特莱斯关店潮或重大重组,只有专 业从事奥特莱斯的企业才能坚持到最后,也希望通过 所有从业人员的共同努力,可以推动中国奥特莱斯行业健康有序的发展。