在商业地产竞争愈发激烈的大背景下,购物中心为了减少同质化、更加贴近消费者多元的消费需求,开始在体验、跨界等方面下功夫,因而“百货+超市+影院”等组合的传统主力店布局也逐渐被打破,多主力店且多创新业态加入主力店大军的格局成为越来越多购物中心的选择。
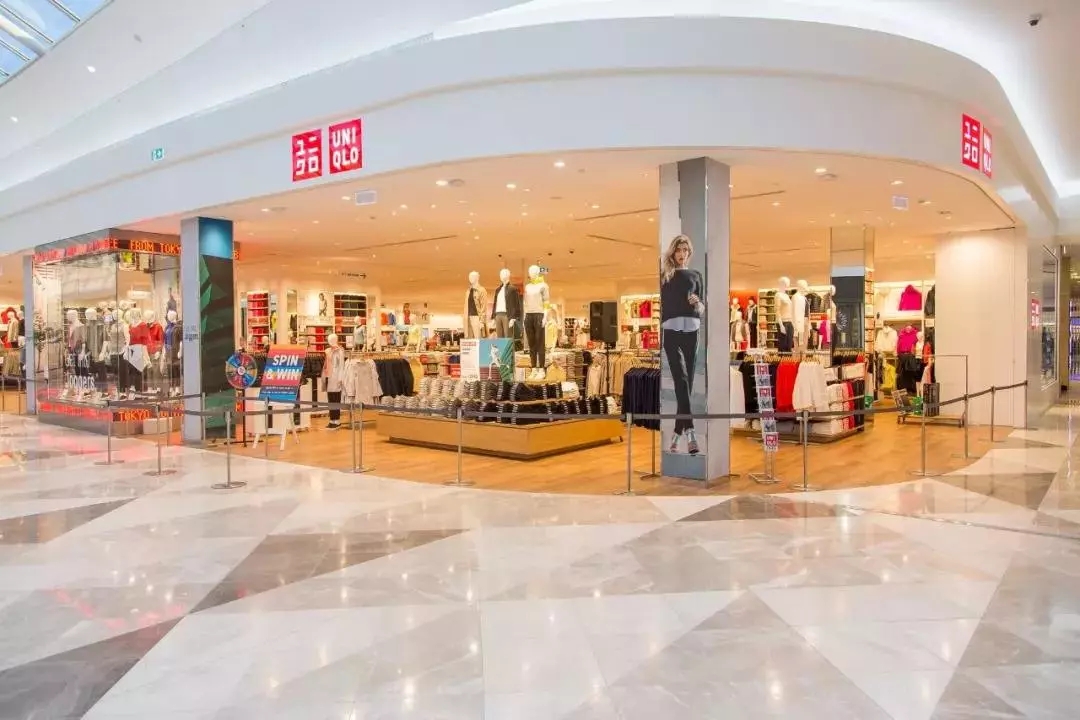 其二,有助于稳定整个项目的经营——主力店不仅能消化较大的商业面积,且签约时间长,是保证商业项目稳定经营的一个重要砝码。知名度较高、有良好业绩记录的主力店可使项目更加稳定,且有利于项目的可持续发展;
其三,为项目聚集人流——主力店群各自拥有一定忠诚度的消费群体,这一优点可以帮助项目在日后的运营中,在保持一定量客流的基础上发挥更大的效用;
其四,提升项目整体形象——拥有几家名号响亮的主力店,对提升项目品质、吸引市场关注度有着极大的作用。
但如今,一味强调大面积的主力店模式开始慢慢弱化。很多购物中心甚至出现了“化整为零”的趋势——撤离此前面积较大的主力店或者压缩面积,将其划分给吸客能力较强、租金坪效贡献率更高的小门店。
例如:欢乐海岸麦鲁小城撤场
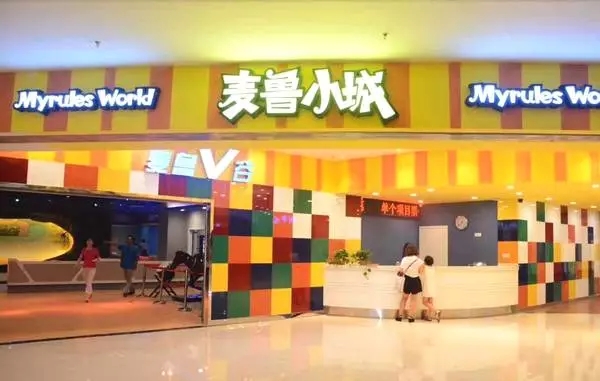 2018年5月17日,欢乐海岸麦鲁小城正式停止营业,而据了解,麦鲁小城场馆面积约6000平方米,内有36个体验场馆,单次可接待1200人次,是欢乐海岸的主力店之一。
对于撤走后原来店铺位置会如何规划,有关工作人员表示,该区域会变成亲子体验互动区域,由多个品牌集合组成。
再如:KK MALL潮流百货NOVO面积缩减
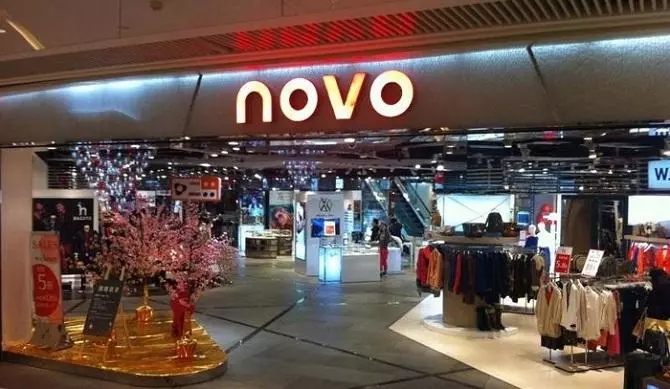 来自香港的潮流百货NOVO是KK MALL购物中心里面积最大的店之一,是KK MALL当仁不让的主力店。在购物中心去百货化的大潮下,这家NOVO新概念华南区旗舰店的面积也在逐渐被压缩。
据悉,目前NOVO KK MALL门店已由2011年开业初期的两层楼位置,压缩至现在的仅一层楼位置。压缩收回的商业空间已被切割成了多个小面积商铺,引入了其他品牌业态。
购物中心到底能否没有主力店?
在笔者看来,购物中心可以没有主力店,但它各方面的标准要比有主力店的购物中心更高更严格。主要体现在以下几个方面:
1、设计环节——满足多套备选的招商方案。
上文我们提到,主力店,意味着大面积,且对建筑的设计要求较多,若仅按照单一主力店的方式设计,对于未开业的项目而言,在未来招商相当被动,且不利于后期的变动。
此外,对于“去主力店”的购物中心而言,更需注重购物中心的动线规划,方能确保商户具有人气带动的作用。
 2、建招商库——适度让利给品牌商家。
针对主力店的另一重要特点——品牌效应以及带动作用,在招商以及后期中起着重要作用。对于去主力店的新商业项目,则可以采取适度让利的方式吸引更多品牌进入驻。
同时,不断的刷新商家资源库,根据客流量、品牌相互影响作用的关系,建立标准化的搭配方式,为购物中心的商家入驻提供指导。
3、业态组合——合理搭配,以多种类满足消费者多需求
主力店也只是一个相对的概念,如果没有所谓的主力店,几个次主力店的合理搭配也会起到主力店的作用。
在当今讲究“多业态组合”、“体验至上”的时代,全方位满足消费者的不同需求,也是另一制胜之道,例如现在正在风头上的动物园、VR体验馆、亲子体验业态等等。总的来说,根据项目周边客群的特点,消费习惯等,用吃喝玩乐购的多业态组合,最大限度地吸引消费者。在此情况下,即使没有主力店,同样能打造一个成功的购物中心。
 当然,这并不能说明所有的购物中心不需要主力店。不可否认,在目前国内的商业环境下,主力店仍是大部分商业体成功运营中的关键的因素之一。一个成功主力店的进驻,确能为项目带来巨大的品牌效应,减少招商成本,缩短招商时间,使项目尽快进入经营轨道。
但时代在改变,消费者的习惯也在不断改变。未来,国内购物中心的经营者们将面临诸多挑战,而国内购物中心的主力店业态现也正在处于轰轰烈烈的变革期,究竟要选择什么类型的创新业态作为主力店,又或者是否真的可以去主力店,这都值得购物中心的经营者们认真思考。
总的来说,对于品牌而言,顾客在哪,他们在就在那;对于项目而言,顾客需要什么,他们就提供什么!