本文译自英国第一太平戴维斯8月26日发布的《Spotlight: European factory outlet centres》,奥莱领秀结合最新数据有部分改动。
宏观经济压力缓解,零售前景光明
欧元区整体GDP增长仍然温和,预计今年为1.1%,2026年为0.9%。核心通胀率稳定在2.3%,为物价提供了一定的稳定性。同时欧洲央行暂停了货币宽松周期,在过去一年中将政策利率从4%降至2%。
宏观经济前景表明,消费环境将呈现微妙变化,主要受三大趋势的影响。首先,实际可支配收入增长预计将放缓,继2024年反弹3.3%后,今年将放缓至 1.7%;收入增长将回归更可持续的水平,尽管增速有所放缓。其次,随着高储蓄率开始回落,消费者支出预计将加速增长,从去年的1.3%升至2025年的1.9%。鉴于欧洲央行更加温和的立场,存款收益的减少可能会鼓励消费者释放被压抑的需求。第三,零售额在经历急剧萎缩后于2024年强劲回升,预计今年平均增长2.3%,明年增长2%,反映出该行业重新焕发活力。
预计欧洲主要市场的零售复苏速度将有所不同。西班牙将表现出色,预计本季度零售额将增长1.7%,全年增长3.3%。法国预计也将出现增长,本季度增长0.4%,全年增长2.1%。预计德国和英国短期内增长将较为温和,第三季度分别为0.2%和0%,但仍有望实现2.1%和1.3%的年增长率。波兰是高增长前景的佼佼者,预计今年零售额将增长1.8%,到2026年将加速至3.7%。与此同时,预计意大利今年零售额将小幅下降0.1%,然后在2026年温和复苏0.7%。虽然短期波动依然存在,但总体前景表明零售业将稳步反弹,尤其是在奥特莱斯中心已经成熟并融入消费者日常生活的市场。
欧洲零售销售额增长率
数据来源:牛津经济研究院
美国总统持续的保护主义立场扰乱了全球贸易,导致供应链面临挑战,动摇了信心,并促使消费者短期内转向更加谨慎、更注重价值的购买行为。在此背景下,奥特莱斯将受益于其以折扣为主导的购物声誉。即便如此,随着消费者回归休闲主导的购物,零售业的持续复苏,使奥特莱斯能够随着时间的推移占据更大的可支配支出份额。它们融合了价值、奢华和日益以体验为导向的环境,使其与传统零售和电子商务区分开来,增强了对消费者的吸引力。
以价值为基础,日益以体验为导向
近年来,奥特莱斯表现出了卓越的韧性,在通胀压力和不断变化的消费者行为不断变化的零售格局中保持着良好的发展势头。其持久的吸引力在于物超所值的承诺,提供30%~70%的折扣,这持续受到注重价格的消费者的青睐。奥特莱斯模式的一个关键特征是其与营业额挂钩的租赁结构,将租金成本与租户业绩直接挂钩,从而起到了天然的通胀对冲作用。
奥特莱斯植根于强大的价值主张,已发展成为兼具经济实惠与奢华的引人注目的典范,特别是在唯泰集团等高端运营商主导的项目中,如在巴黎附近的河谷购物村等所在的富裕地区,吸引了大量奢侈品牌。这种模式显然对消费者具有吸引力:根据肯·冈恩顾问公司最新的《欧洲奥特莱斯行业评论》,自2019年以来,欧洲奥特莱斯中心的销售额以年均4.6%的速度增长——考虑到当时的经济波动,这是一个令人印象深刻的成就。这一势头没有放缓的迹象,预计到2028年,销售额平均每年增长6%,营业额达到300亿欧元。强劲的消费者需求推动了这种乐观前景:麦肯锡的《2025年时尚报告》显示,即使可自由支配的消费能力有所提升,全球70%的购物者仍计划在未来一年光顾奥特莱斯或折扣零售商。简而言之,价值购物不再是降级消费,而是一种偏好。
战略位置仍是奥特莱斯成功的另一大基石。欧洲奥特莱斯通常位于城郊地区,经过精心选址,服务于人口密集的大型客源地,通常可轻松抵达多个城市中心和旅游目的地。例如,亚瑟格兰集团的塞拉瓦莱MG名品奥特莱斯就受益于其位于意大利三大旅游中心(都灵、米兰和热那亚)三角地带的战略位置。通过A7高速公路可轻松抵达,它也吸引了大量里维埃拉海岸的度假客流。有趣的是,尽管消费者不常去奥特莱斯——通常每年只有四到五次——但却产生了高度有意识的购物行为,从而带来了令人印象深刻的提袋率和客单价。例如,根据荷兰皇家航空房地产公司的数据,在法国,购物者每次访问的花费估计为130欧元。与此同时,在英国,奥特莱斯的平均交易额比传统购物中心或零售公园高出约25%,反映了这些购物场景的目的性和高价值性。
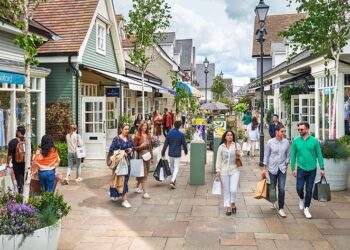
设计在奥特莱斯体验中也扮演着至关重要的角色。乡村式的露天布局、景观人行道和综合休闲设施持续吸引着一日游游客。根据Ecostra的《2024年欧洲奥莱业绩报告》,排名前20的奥特莱斯中有11个采用了村落设计,包括麦琴根名品村(德国)、亚瑟格兰的柴郡奥克斯MG名品奥特莱斯(英国)、Gunwharf Quays(英国)。餐饮在这种以体验为主导的模式中越来越重要,尤其是在村落式项目中。例如,在Gunwharf Quays,餐饮单位在租户组合中的占比已从2019年的10%增加到去年的16%,其中咖啡馆和餐厅占新开业店铺的22%。这反映了一个更广泛的趋势,即餐饮成为零售和休闲之间的桥梁,延长了平均停留时间并丰富了游客的整体旅程。
奥特莱斯运营商正逐渐加大对体验的投资,将其作为差异化的关键点。许多奥莱正在推出快闪店活动、与本地品牌合作,并通过翻新、可持续设计和升级便利设施来实现其项目的现代化。这些改进旨在增加客流量,鼓励顾客再次光顾,并吸引更年轻、更注重体验的消费者。零售商也在拥抱全天体验,整合数字预订服务,并提供个人订制和改衣等增值服务,使奥特莱斯体验更接近正价零售。
供应受限将发展重点转向扩建
尽管吸引力越来越强,但在更广泛的零售领域中,奥特莱斯仍是一个利基市场。欧洲各地约有200个项目正在运营,总可租面积超过400万平方米。奥莱空间高度集中,英国和意大利(各占19%)、法国(11%)、德国和西班牙(各占10%)这五个国家占总供应量的69%。平均而言,欧洲奥特莱斯每千名居民仅提供7平方米的可租面积,远低于欧洲零售公园(95 平方米)和购物中心(263 平方米)。人均奥莱面积因国家/地区而异,意大利每千名居民提供13平方米的可租面积,英国为11平方米,西班牙为8平方米、波兰7平方米、法国6平方米,而德国仅为4平方米。
在20世纪90年代和00年代初期的早期发展之后,欧洲奥特莱斯存量以年均29%的速度增长(因为基数较低)。2005年到2020年,增长率保持强劲,每年5.3%。此后,存量水平趋于稳定,年均增长率仅为 0.8%。过去两年,欧洲只有四家奥特莱斯中心开业,增加了5.6万平方米的可租面积,远低于12.5万平方米的长期年平均水平。其中包括希腊的Factory Piraeus Outlet(1.3万平方米)和波兰的Designer Outlet Kraków(2.1万平方米),均于今年5月开业;最近英国的Cotswolds Designer Outlet(12635平方米)于7月开业。
有限的开发项目绝不意味着奥特莱斯零售需求疲软。相反,该行业在抵御线上竞争和应对近期经济挑战方面表现优于其他零售业态。此外,许多奥特莱斯运营商报告客流量和销售额持续增长,但新的开发项目仍然相对稀缺。市场饱和并非问题所在;即使在英国这样的成熟市场,新项目仍在不断涌现。在德国、法国、波兰和西班牙等国家,奥特莱斯开发项目仍有巨大的盈利潜力。虽然高昂的建筑成本和严苛的融资条件充满挑战,但最关键的制约因素在于市政规划。
欧洲奥特莱斯面积存量和增长
数据来源:Ecostra
监管壁垒在所有零售领域造成了瓶颈,限制了新空间向市场交付的速度,例如在法国申请新开发项目的行政许可复杂且往往耗时漫长。奥特莱斯开发可能面临更大的挑战,有时会受到不同形式的“物权法”的约束,从而进一步限制扩张。尽管欧洲有22个新开发奥莱项目正在筹备中,但只有18%处于施工阶段,其余空间仍在规划阶段中。
欧洲奥莱增量分布
数据来源:Ecostra
雪上加霜的是,许多扩张速度最快的奥特莱斯开发商已暂停其欧洲扩张计划,转而将重点转向其他地区,这加剧了供应瓶颈。因此,人们的注意力越来越多地转向扩建和升级现有资产,而不是新建资产。扩建通常分阶段进行,初期新增面积在1~1.5万平方米之间,进一步的扩建将取决于销售业绩、土地供应和规划审批。一个很好的例子是由ROS运营的波兰Designer Outlet Warszawa四期扩建项目,该项目于2021年5月开业。此次扩建增加了5500平方米的总可出租面积和400个停车位,使总可租面积达到2.29万平方米。
大型奥特莱斯项目的表现始终优于小型奥特莱斯项目;规模越大,就越能吸引高端品牌和主力租户,而这正是提升客流量和营业额的关键驱动力。相比之下,规模较小的购物中心往往缺乏品牌多样性,无法吸引广泛的客群。事实上,在Ecostra最新业绩排名中,前20的奥特莱斯有19家的纯零售面积至少达到1.5万平方米。因此,奥特莱斯项目扩建受到极大激励,更大的空间和更多元化的租户组合是奥特莱斯业绩更佳的体现。位于林堡边境地区的荷兰鲁尔蒙德MG名品奥特莱斯就是一个很好的例子,其2017年新增了1.15万平方米的面积,总可租面积达到4.67万平方米。得益于其不断扩大的业务范围,该中心已成功打入邻近德国的旅游市场,目前德国客人占其客流量的65%,毫无疑问,这有助于其在Ecostra的2024年排名中获得亚军,仅次于排名第一的意大利塞拉瓦莱MG名品奥特莱斯。
品牌需求不断增长,障碍依然存在……
品牌对奥特莱斯空间的需求持续上升。根据肯·冈恩顾问公司的数据,自2023年7月以来,欧洲奥莱已开设588家新品牌店,其中Rituals居首,开设14家,其次是Jack & Jones(12家)、Under Armour和Swarovski(各10家)以及Skechers(9 家)。Levi’s、Guess、adidas、Puma和Tommy Hilfiger仍然是最主要的入驻者。预计这一上升趋势将持续下去;Ecostra的2024年品牌代表调查显示,各品牌计划在2025年平均开设2.7家奥特莱斯店,高于上一年的2.4家,这是自2018年以来首次同比增长。虽然关店数量预计也会略有增加(每个品牌关闭0.9家门店,高于上一年的0.7家),但净余额仍为正,表明人们对奥特莱斯模式的持续信心。
德国仍然是奥莱品牌开店的首选目的地,连续第五年位居品牌愿望单之首。最新调查显示,35%的品牌将德国视为未来三年的首选市场。尽管这一比例较2020年65%的峰值有所下降,但由于德国奥特莱斯人均面积低且人均GDP(51921欧元)在主要奥特莱斯市场中最高,其吸引力依然巨大。西班牙(32%)、法国(27%)、英国(27%)和奥地利(16%)位列品牌拓店目的地前五。
品牌未来三年在欧洲拓店的首选市场
数据来源:Ecostra
在欧洲经营奥莱店铺面临的最紧迫问题
数据来源:Ecostra
供应紧张支撑租金韧性
欧洲各地奥特莱斯空间依然供不应求,尤其是在优质项目中,因为强劲的租户需求持续超过新增开发项目。这种不平衡导致空置率极低。欧洲主要市场的奥特莱斯项目平均空置率仅为6%。在黄金区位,可用空间更加有限——例如,新开业的Cotswolds Designer Outlet目前的空置率仅为2%,而西班牙三大顶级购物中心的平均空置率为2.9%。相比之下,欧洲主要购物中心的平均空置率约为8.8%,凸显了奥特莱斯业态的相对优势和韧性。
另一面,强劲的租户需求持续对租金构成上行压力。过去一年,欧洲主要市场的优质奥特莱斯租金估计上涨了2%。根据地段不同,总体年租金通常在每平方米300至500欧元之间。然而,像Designer Outlet Berlin这样的顶级项目租金水平要高得多,每平方米超过700欧元。
奥特莱斯模式的一个关键特征是其独特的租赁结构,主要基于与营业额挂钩的租金。传统零售业的扣点租金较少见,通常在2%到10%之间,而奥特莱斯往往要求更高的租金扣点——在一些国家,表现最好的品牌约为8%,而低端租户高达15%。这种模式不仅使房东和租户的利益保持一致,也体现了在供应紧张的环境下奥特莱斯空间的溢价。由于新开发项目有限且需求依然强劲,奥特莱斯中心处于有利地位,可以在未来几年保持其定价权。
小型运营商依然脆弱,整合在即
欧洲奥特莱斯市场约有70家运营商,但头部集中度较高,五家专业运营商——亚瑟格兰、Neinver、VIA Outlets、ROS Retail Outlet Shopping和唯泰集团——控制着欧洲奥特莱斯总面积的39%。每家运营商都至少在六个欧洲国家开展业务,在规模经济、跨境覆盖和运营效率方面为品牌提供了显著优势。相比之下,只有十家运营商管理着两个以上的中心,这使得大量非专业的独立运营商处于竞争劣势。由于规模和议价能力有限,这些规模较小的运营商可能难以吸引知名的国际品牌,而这些品牌往往青睐业绩表现良好的成熟项目。如果没有顶级主力品牌,就很难在新的商圈聚集足够数量的理想租户,尤其是当地品牌可能不愿意加入,因为其正价零售店可能会受到蚕食的威胁。
因此,预计整个行业的所有权整合将加速。2024年7月,快速发展的法国房地产集团FREY收购了ROS,这凸显了专业奥特莱斯中心管理专业知识的价值不断上升。今年更陆续收购了柏林MG名品奥特莱斯(已更名为Designer Outlet Berlin)、Franciacorta Village、Valdichiana Village和Palmanova Village等优质资产,FREY以前专注于零售园区开发,一年之间已成为欧洲三大奥特莱斯开发商之一。与此同时,L Catterton宣布以15亿英镑收购Hammerson持有的唯泰集团42%的股份,这是欧洲有史以来规模最大的奥特莱斯交易。在成熟的市场中,规模、运营效率和品牌信心日益重要,进一步的整合不仅可能,而且不可避免。
亚瑟格兰仍然是欧洲奥特莱斯市场的主导者,在7个欧洲国家的22个奥特莱斯中心管理着3000多家商铺,占欧洲总量的15%。最新的Ecostra奥特莱斯中心排名凸显了其领导地位,该排名在前十名中占据了七个位置,其中包括前两名:塞拉瓦莱MG名品奥特莱斯(意大利)和鲁尔蒙德MG名品奥特莱斯(荷兰)。该运营商还在Ecostra的运营商能力调查中名列前茅,该调查评估租赁、管理和营销表现,凸显了该集团始终如一地提供高性能、与品牌一致的零售环境的能力。
Neinver是第二大欧洲奥特莱斯运营商,在6个国家的16个奥特莱斯中心管理着800多家商铺,面积占欧洲总量的8%。值得注意的是,它是欧洲唯一一家在其整个奥莱组合中获得全面可持续发展认证的运营商。紧随其后的是VIA Outlets,它在9个国家运营着11个中心,约27万平方米的总可租面积。ROS Retail Outlet Shopping在7个国家运营着13个中心,约20万平方米的总可租面积。唯泰集团以其高端定位和旗舰项目比斯特购物村而闻名——它被认为是欧洲坪效最高的奥特莱斯——在7个国家运营着9中心,总可租面积超过19万平方米。
2025年上半年欧洲连锁奥特莱斯运营商项目数量
数据来源:奥莱领秀
模糊了零售业态间的界限
奥特莱斯正在重新定义其在更广泛的零售生态系统中的角色,逐渐演变为集购物、休闲和体验于一体的全日购物目的地。高品质的设计和精心挑选的成熟、有追求、奢华的品牌提升了客户体验。餐饮娱乐的整合进一步增强了购物之旅,延长了平均停留时间。虽然店内折扣仍然是核心吸引力,但奥莱越来越多地部署更广泛的销售策略,模糊了零售业态之间的界限。一个例子是位于Quai des Marques Franconville的2500平方米的NIKITO蹦床公园,这是法国奥莱市场上的首个此类公园,凸显了该行业向更具沉浸感的零售环境的转变,越来越类似于正价零售。
奥莱曾经被视为商业街和在线业态的竞争对手,如今则被视为更广泛的全渠道战略的补充组成部分。虽然奥特莱斯的定位有所调整,但它们在盈利能力方面仍然表现出色;当品牌被要求将奥特莱斯与商业街进行比较时,59%的受访者认为奥特莱斯的盈利能力更高或显著更高——这一比例高于2022年的54%。领先的零售商越来越认识到同时通过全价、线上和奥莱渠道吸引消费者的价值。从品牌的角度来看,奥特莱斯越来越成为推动增量销售和与新客户群建立联系的战略机遇。
奥特莱斯与传统购物中心环境的融合正日益受到认可和追捧,催生了将全价和奥特莱斯融合在同一屋檐下的混合模式。这种模式在规划法规严格限制新开发机会的市场中尤为重要。通过将未充分利用的区域重新规划为奥特莱斯专区,运营商无需新建建筑即可扩大其服务范围,同时还能通过靠近全价零售店获得额外的曝光优势。根据Ecostra 2024年的调查,33%的品牌对混合奥特莱斯模式表现出高度或非常高的兴趣,高于上一年的27%和2022年的20%,反映出人们对混合用途零售环境的信心不断增强。例如,马拉加MG名品奥特莱斯是马约尔广场混合用途项目的一部分,而Designer Outlet Kraków则将奥特莱斯零售与超市和大型商店相结合,以提高便利性和可见度。
品牌对混合型奥特莱斯的兴趣增加
“你们(品牌)对于租赁混合形式的购物中心/奥特莱斯的奥莱店铺有多大兴趣?”数据来源:Ecostra
2025年投资者回归市场
2025年上半年,欧洲房地产投资市场呈现初步复苏迹象,交易量同比小幅增长。受持续的地缘政治不确定性、信贷紧缩以及价格调整延迟的影响,投资者情绪依然谨慎。尽管交易活动在第二季度末略有回升,但整体势头依然脆弱。
在此背景下,零售业展现出韧性,这得益于强劲的职业市场和更清晰的后疫情时代发展轨迹,这些因素重新点燃了投资者的兴趣。初步估计,2025年上半年零售投资量同比增长23%。零售业在总投资活动中的占比也随之攀升,达到约20%的八年高点,表明投资者对该资产类别的信心重燃。势头正在明显增强,投资者情绪显示出强烈的乐观迹象。第一太平戴维斯预计,2025年零售投资将同比增长10%,这表明该行业在经历了新冠疫情后重大调整后,将稳步恢复活力。
奥特莱斯中心的投资活动在2025年上半年复苏,初步数据显示交易额达6.53亿欧元,占零售投资总额的3.2%。对于过去十年仅占零售投资1.8%的奥特莱斯而言,这标志着一个显著的增长。尽管奥特莱斯定位利基,流动性有限,交易流断断续续,但投资者对高绩效奥特莱斯资产的兴趣依然强劲。主要的制约因素仍然在于供应方面,很少有业主愿意剥离成功的项目,而且可投资量也很少。尽管如此,运营商主导的扩张正在催化2025年交易活动的复苏。
欧洲奥莱投资交易
数据来源:MSCI
今年1月,意大利The Mall奥特莱斯出售案中,西蒙地产集团以3.5亿欧元的价格从开云集团收购了The Mall Firenze(总可租面积2.24万平方米)和 The Mall Sanremo(6000平方米)。随后的交易包括Patron Capital和Mindston Capital于4月以7300万欧元从Klépierre手中收购Nailloux Outlet Village(1.8万平方米),还有Nuveen于5月以2.3亿欧元将亚瑟格兰柏林MG名品奥特莱斯(2.1万平方米)出售给法国投资者FREY。8月,FREY与Cale Street合作,以4.1亿欧元的价格从黑石集团手中收购了Franciacorta、Valdichiana和Palmanova Village三个意大利项目。该交易还包括收购意大利运营商Land of Fashion,表明投资市场将进入下半年,年初至今的投资额已超过10亿欧元。据了解,至少还有两项资产即将成交。
目前,欧洲奥特莱斯中心的主要收益率估计在6%至7%之间,通常比购物中心的收益率高出50-100个基点,而购物中心的收益率平均为6.15%。预计未来12个月收益率将略有下降,反映出投资者兴趣的增强。
德国:在欧洲最具吸引力的市场重新定位资产
德国是欧洲最具吸引力但最复杂的奥特莱斯零售市场之一。德国每千人仅拥有4平方米的奥特莱斯面积,与欧洲其他国家相比,其市场渗透率仍然较低——尽管这可能反映了德国本已广泛的整体零售覆盖率。然而,高人均GDP、强劲的消费者支出前景以及完善的业主与租户合作伙伴关系使其成为连续第五年排名第一的品牌扩张目的地。入驻率始终保持强劲,许多中心的入驻率超过90%,有些中心高达98%,而有限的空置率通常是战略租户轮换的结果,而不是潜在的市场疲软。
然而,这种充满希望的前景受到欧洲最强大的监管框架之一的限制。德国的规划系统是一个由联邦、州和地方法规组成的复杂网络,每个法规都有自己的监督层级。除了分区法规和区域影响评估外,许多城市还对非必需品的销售施加限制,这些商品通常仅限于市中心销售。这反映了一个更广泛的政策目标:保护中央商务区的活力,并根据德国中心位置等级制度保护指定城镇的功能作用,这构成了德国空间规划的核心原则。因此,像奥特莱斯这样的城郊零售发展项目通常被视为对这种结构的潜在威胁。
进一步加剧开发难度的是“变更禁令”的使用,这是一种法律机制,允许市政当局在制定新的分区规划期间暂停开发项目。此外,德国对中小企业的强大文化和政治支持,也非正式地限制了奥特莱斯中心的发展。这些障碍导致德国18个奥特莱斯项目被取消,而欧洲其他地区只有22个。然而值得注意的是,德国没有一个奥特莱斯中心在运营后被关闭过,这凸显了大多数通过规划考验的项目的韧性和需求驱动性。
值得注意的是,德国目前在奥特莱斯开发活动方面领先欧洲,有7个新项目正在筹备中,预计将提供7.75万平方米的可出租面积。然而,目前没有一个项目正在建设中,所有项目都可能被取消或长期处于不确定性之中,亚瑟格兰在雷姆沙伊德的奥特莱斯项目就遭遇了这样的命运,该项目十多年来一直处于规划的僵局中。即使是小规模的扩建也会面临规划方面的挑战;Designer Outlet Soltau的扩建计划在建筑面积上已经大幅缩减,但于2024年4月被下萨克森州有关部门否决。
这一瓶颈促使开发商和投资者进行横向思考,越来越多地转向对现有零售基础设施的适应性再利用,尤其是表现不佳的购物中心。这可能仅仅是个开始,因为越来越多的购物中心正在考虑全面调整或混合转型,以拯救所谓的“搁浅资产”并释放新的价值。圣奥古斯丁的HUMA Outlet就是一个突出的例子。该地块最初于1977年作为购物中心推出,并于2017年进行了大规模扩建,总可出租面积达到约5万平方米。一楼被重新开发为约9000平方米的专用奥特莱斯区,内设40家商店。至关重要的是,此次改造充分利用了现有的建筑许可证,使项目无需新的规划审批即可进行,并于2024年11月开业。
德国或许是监管约束最显著的例子,但它也是欧洲奥特莱斯未来发展的风向标。其他潜力巨大但发展尚不成熟的市场,例如法国和波兰,也面临着类似的结构性挑战。尽管这两个国家的开发项目大多处于停滞状态,但奥特莱斯人均面积仍然较低(分别为每千人6平方米和7平方米),这表明仍有大量潜力尚未开发。因此,这些市场可能会越来越多地采用“再利用”策略,将业绩不佳的购物中心或其中的指定区域改造成奥特莱斯。随着品牌对混合奥特莱斯模式的兴趣日益浓厚,这可能预示着一场更广泛的欧洲奥特莱斯运动,这场运动既符合繁琐的规章制度,又具有商业吸引力。
因此,在规划法规带来的稀缺性、低空置率和持续的租金增长的支撑下,德国优质奥特莱斯的价值预计将上升。德国目前已跻身全球最昂贵的奥特莱斯市场之列,高端项目的年租金高达每平方米780欧元。
欧洲关键市场比较
数据来源:Ecostra和牛津经济研究院
展望——从折扣到目的地
随着利率下降和通胀基本得到控制,在储蓄率逐步减小和被压抑的需求释放的推动下,欧洲零售业将继续稳步复苏。奥特莱斯将从中受益,它们将随着消费者预期的变化、宏观经济压力以及对体验式零售的重新重视而不断发展。国际旅游业预计将带来进一步的推动,尤其是在伦敦、巴黎、马德里和巴塞罗那等门户城市。
奥特莱斯行业预计将呈现日益两极化的态势。最成功的项目将继续转型为全天候休闲和奢华目的地,将乡村风格的布局与餐饮、娱乐和快闪零售相结合,以提升顾客体验。相比之下,在越来越重视参与度而非价格的零售环境中,更传统的以折扣为主导的奥特莱斯可能会失去其重要性。展望未来,业绩优异的奥特莱斯将进一步巩固其在品牌生态系统中的地位,成为未来零售战略中的关键实体接触点,并有助于提升顾客参与度和忠诚度。
虽然奥特莱斯在更广泛的零售格局中仍将是一个利基市场,但鉴于大多数零售商对大规模折扣的兴趣有限,其战略价值必将不断提升。奥莱正成为多元化零售业态的重要组成部分,支持品牌知名度、库存管理和全渠道触达。因此,品牌对业绩良好的奥特莱斯空间的需求预计将保持强劲。
由于严格的规划法规限制了新增供应,运营商正专注于扩建和升级现有的中心。在法国、意大利和英国等监管严格的市场,扩建仍然是首选途径。在规划门槛尤为严格的德国,重点正转向混合整合和现有零售资产的再利用。与此同时,波兰、葡萄牙和奥地利等规划机制更灵活的市场可能会吸引更多运营商的兴趣,因为它们在消费者需求和监管可行性之间实现了更有利的平衡。
另一条增长途径是收购并重新调整由小型企业运营的业绩不佳的项目。因此,随着大型运营商寻求优化和扩大其投资组合,预计整合将加速,并购活动将变得更加频繁,例如FREY最近收购了意大利运营商Land of Fashion。这家快速扩张的投资集团很可能将英国作为其战略扩张的下一步,因为它已经将英国确定为重点市场。由于预计可预见的未来需求将超过供应,紧张的空置率(部分优质物业仅为2%)可能会持续,而优质物业的租金增长率预计将稳定在2%的欧洲平均水平。
投资者兴趣也将保持强劲,这得益于稳健的基本面和相对于其他资产类别仍然颇具吸引力的收益率。有限的供应和规划限制支撑着机构级资产的价值,预计主要收益率将保持在6%至7%之间,随后逐渐回落。然而,投资额仍将保持波动,这既反映了顶级资产的稀缺性,也反映了投资者日益挑剔的偏好。